半导体站在十字路口:AI需求、存储周期与资本市场波动
关键词: 半导体、AI芯片、存储市场、晶圆代工、芯片股、IPO、资本配置、半导体行业
引言
半导体行业仍是全球经济中最具战略意义的领域之一。它为智能手机、数据中心、自动化系统、工业自动化和人工智能提供算力支持。然而,尽管具备长期增长前景,这一行业并非不受市场波动影响。最近几周,投资者再次意识到,当存储价格、AI热度以及更广泛的股票市场风险偏好发生变化时,半导体股可能会大幅波动。
市场情绪:为什么半导体承压
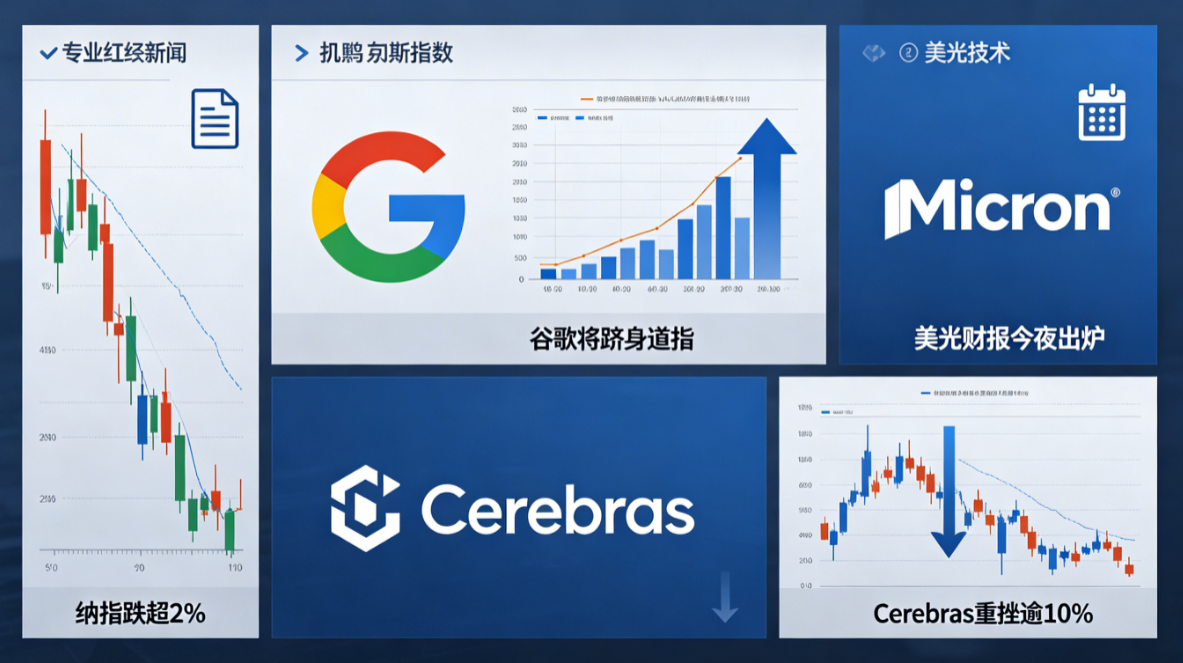
当前市场中最明显的信号之一是,半导体股票正同时受到多重力量拉扯。一方面,结构性需求故事依然完好:AI基础设施、云计算、边缘设备和先进封装继续支撑长期资本开支。另一方面,投资者对估值、盈利兑现,以及存储和AI相关个股需求可持续性的敏感度正在上升。
近期存储股的抛售尤其值得关注。包括DRAM和NAND在内的存储芯片历来具有周期性,其定价通常比半导体产业链其他环节更快反映供需失衡。当存储股走弱时,往往意味着市场正在重新校准对库存水平、客户支出和未来利润率的预期。对半导体投资者而言,这可能是一个早期信号,表明下一轮财报季未必会在整个行业中普遍强劲。
与此同时,更广泛的股票市场也会放大这些波动。当主要指数回落时,高增长科技股和半导体股往往首当其冲,因为它们承担着更高的预期。即便是拥有强劲长期增长驱动的公司,如果交易员担心市场过早地把太多未来增长计入股价,股价也可能下跌。
AI需求依然真实,但更具选择性
半导体行业最强劲的长期驱动仍然是人工智能。对GPU、AI加速器、高带宽存储器、先进互连和数据中心网络的需求依然旺盛。不过,市场开始更挑剔地判断哪些公司能够把AI需求转化为可持续的盈利增长。
AI支出不再被视为对所有芯片公司都一概利好的理由。相反,投资者正在关注三个因素:
-
公司是否提供真正的瓶颈环节组件
掌握AI基础设施关键部分的企业,例如先进存储或前沿制程处理器,通常拥有更强的定价权。 -
需求是广泛分布还是集中于少数客户
如果过度依赖少数超大规模客户,一旦支出模式变化,波动性就会加大。 -
利润率能否持续
如果资本密集度上升过快,或者竞争侵蚀盈利能力,仅有快速增长并不够。
这也是财报发布如此重要的原因。即便某家公司营收增长强劲,如果指引显示订单动能放缓、毛利率走弱,或客户资本开支暂停,市场也可能失望。市场希望看到的是,AI需求正在转化为可重复、可扩展的利润,而不是短暂的情绪冲高。
存储芯片:周期依然关键
在所有半导体细分领域中,存储仍然是周期性最强的。不同于某些模拟芯片或特种芯片业务,存储定价会因供给纪律和终端市场需求而迅速变化。这使其特别容易受到投资者调仓的影响。
存储下行并不一定意味着整个半导体行业结构性疲弱。事实上,情况可能恰恰相反:强劲的AI数据中心需求,可能与消费电子、PC以及手机相关存储渠道的疲软并存。但从组合投资角度看,这种分化很重要。把半导体板块当作单一交易来处理的投资者,往往会忽视这样一个事实:AI芯片、逻辑芯片、晶圆代工服务和存储产品可能同时朝不同方向波动。
随着企业公布资本开支计划,这一区别变得越来越重要。如果存储厂商在终端需求正常化时仍继续激进扩产,价格压力可能比预期更早回归。这也是为什么当前市场反应最好被理解为:不是对半导体的否定,而是提醒人们该行业仍然运行在周期之中。
财报季:对行业的一次现实检验
季度业绩很可能决定半导体股是重新获得动能,还是继续区间震荡。投资者正在关注几个关键指标:订单增长、在手订单质量、库存趋势、毛利率稳定性,以及管理层对下季度需求的表态。
大型芯片公司的财报往往可作为整个行业的风向标。如果领先的存储供应商或AI加速器厂商交出强劲成绩,可能提振整个板块情绪。但如果指引转弱,市场情绪可能迅速从乐观转向谨慎。
某些AI相关个股在财报后走弱的反应显示,市场情绪有多脆弱。单靠强劲叙事价值已经不够;投资者想要的是执行力的证据。尤其是在经历了多季度上涨之后,股价已经提前计入大量未来增长,这一点更为明显。
资本市场与半导体生态
半导体行业也在受到芯片供应链之外发展的影响。资本市场在为创新提供资金、扩大制造规模以及支持生态成长方面发挥着核心作用。能够进入公开市场、获得战略投资者或主权资金支持的企业,往往有更大的空间在研发和基础设施上积极投入。
这一更广泛的融资环境对新兴AI和半导体相关公司同样重要。上市可以为产品开发、人才引进以及进入新市场提供资本,也可以作为市场对公司长期商业模式信心的信号。
据报,像智谱AI这样的AI公司正在考虑香港IPO,这凸显出半导体与AI版图如今已紧密交织。AI模型开发者、芯片设计公司、云服务商和硬件供应商彼此相互依赖。随着竞争加剧,获取资本成为一种战略优势,而不仅仅是财务优势。资金充裕的AI生态通常会带来更多对加速器、存储、网络芯片和先进封装方案的需求。
战略展望:投资者应关注什么
展望未来,半导体行业很可能仍是市场中最具吸引力、但也最不均衡的板块之一。AI应用普及、工业数字化、汽车电动化以及对更强算力的持续需求,共同支撑着长期逻辑。然而,短期表现将取决于纪律、差异化和执行力。
投资者应关注:
- 存储定价趋势与库存正常化
- 超大规模云服务商的AI资本开支公告
- 先进制程产能与利用率指引
- 高价值芯片细分领域的毛利率趋势
- 影响全球供应链的政策与出口管制进展
这些因素不仅会影响单个公司,也会塑造整个行业的估值框架。在市场变得更挑剔的环境下,能够将技术护城河与财务纪律结合起来的企业,才会成为赢家。
结论
半导体仍是现代经济的基石,但该行业正进入一个更具筛选性的阶段。AI需求继续提供巨大的上行空间,但存储周期疲弱和盈利敏感度也在提醒投资者,并非所有芯片敞口都一样。表现最好的公司,很可能是那些能够在创新与运营纪律之间、在增长与利润率韧性之间取得平衡的企业。
短期内,波动可能仍会持续。但无论对投资者还是行业参与者而言,更大的图景并未改变:半导体仍是数字时代的支柱,其战略重要性只会越来越高。真正的挑战不再是需求是否存在,而是哪些公司能够可持续地把握住它。


